
안녕하세요. 스탁포인트입니다.
단어의 뜻만 보면 자칫 헷갈릴 수 있는 개념으로 사내 유보금이라는 단어에서 오는 오해와 논쟁을 한번 알아보겠습니다.
먼저 사내유보금은 재무상태 표에서 자본 항목 중 자본잉여금과 이익잉여금을 편의적으로 합쳐 놓고 쓰는 단어 입니다. ‘편의적’으로 사용하기 때문에 회계학에서는 사용하지 않는 단어입니다.
보통 언론에서 사내유보금을 마치 기업들이 쓸 일이 없거나 남아돌아서 금고에 쌓아두고 있는 돈 정도로 표현하는데이는 잘못 된 해석이라고 볼 수 있습니다.
그러면 이런 비슷한 오해로 인해서 논쟁이 벌어지는데, 제가 두가지 질문을 던져 보겠습니다.
첫번째, 사내유보금은 현금이다?
100% 현금이라고 볼 수 없습니다. 사내유보금은 실재하는 돈이 아니고 기업이 거둔 순이익 중에 세금과 배당금을 내고 남은 부분이 장기간에 걸쳐 축적된 자금이라고 볼 수있습니다. 이 영역에는 생산설비나 공장 등 실물자산 그리고 각종 금융상품의 형태도 포함됩니다.
두번째, 투자를 안해서 유보금이 쌓인다?
사내유보금과 투자는 반대되는 관계가 아닙니다. 설비투자를 증가 시켜도위에서 말한 것 처럼 생산설비 등의 실물자산이 증가하는 것이므로 설비투자가 늘어나면 유보금이 늘어나는 것도 가능합니다. 또한 순이익을 배당하지 않고, 투자에 사용할 경우에도 동일하게 유보금이늘어날 수 있습니다. 그러므로 기업이 남는 돈으로 투자를 하는지 보려면 유보율을 봐서는 알기가 힘든것입니다. 이런 오해들을 불러일으키는 ‘사내유보금’ 이라는 단어를 세후재투자자본, 내부조달자금으로 용어를 바꾸려하는 움직임도 보이고 있습니다.
우리나라 기업의 순수한 현금 및 현금성 자산을 보려면 한국은행 경제통계시스템에 들어가셔서 보실 수 있습니다.
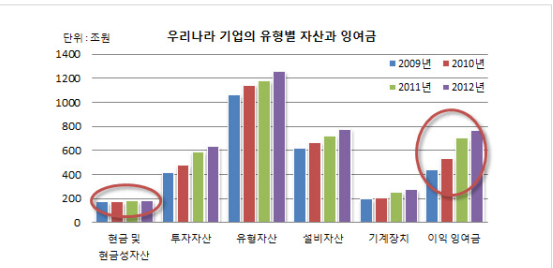
위의 표를 보시면 우리나라 기업들의 이익잉여금은 증가하고 있지만, 현금은 크게 늘어나지 않고 있는 것을 볼 수 있습니다.
그렇다면, 사내유보금이 적정수준을 넘어선다면 어떤 문제가 일어날까요?
재무제표를 조작하는 분식회계의 문제가 있습니다.
아무리 회계감사를 한다고 하더라도 분식회계를 완전히 막을 수는 없습니다. 재무제표를 조작해서 이익잉여금을 많이남겼다 하더라도 실제 돈이 없으면 배당을 줄 수 없는데, 적당한 수준의 배당은 회사의 재무제표 투명성향상에 기여합니다. 또한 지나치게 높은 유보금 규모는 당연히 의심받을 수 밖에 없습니다.
제대로 된 경제 공부는 성공투자의 밑거름이 됩니다.
감사합니다.