안녕하세요. 스탁포인트 입니다.
공개매수는 특정기업의 경영권 획득을 목적으로 주식의 매입기간·가격·수량 등을 미리 광고 등을 통해 제시하고 증권시장 밖에서 불특정다수인을 상대로 매수하는 것으로 다른 기업을 매수하는 경우 효과적인 방법으로 이용됩니다.
쉽게말해 공개매수는 주권상장법인을 통해서 의결권에 있는 주식과 같이 불특정적인 다수를 통해서 매도를 청약을 시도하거나 주식을 매수하기 위해서 하는 행동들을 말합니다.
또한 주식을 취득하고나서의 특별관계자가 보유가 되고 있는 주식을 합산한것을 말합니다
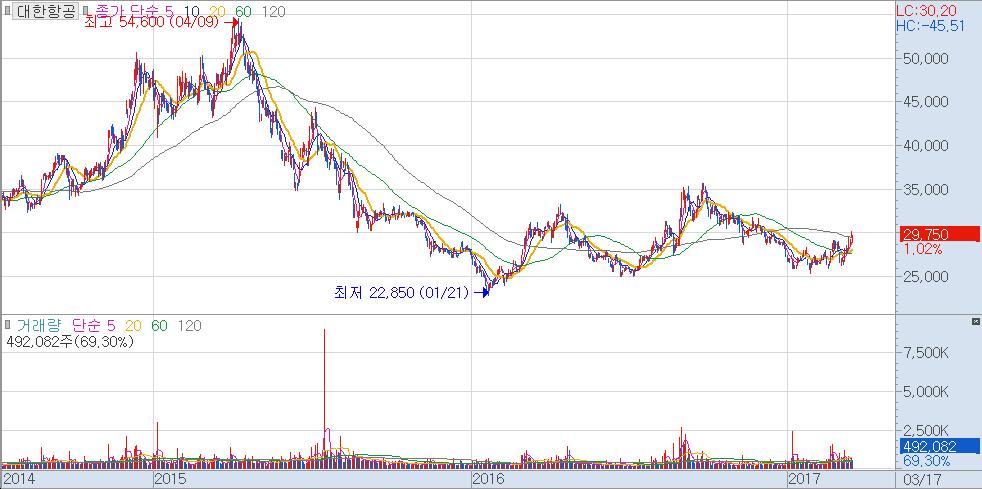
한진그룹 대한항공을 예를들면 일반투자자까지 주식스왑에 나서 대한항공 주식 3000만주가 모두 매수될 경우 한진칼의 대한항공 지분율은 57%까지 치솟습니다. 오너일가와 특수관계자만 주식스왑에 나설 경우의 한진칼의 대한항공 지분율보다 25~35%포인트 높습니다.
그만큼 일반주주가 보유한 한진칼의 신주가 늘어난 것으로 전체 주식수 증가로 오너일가는 보유지분율이 희석됩니다. 이 때문에 한진칼이 오너일가와 특수관계자를 대상으로 제3자배정과 유상증자에 나서는 것이 지배력강화를 위해서는 공개매수보다 유리합니다.
그럼에도 한진그룹이 공개매수를 택한 이유는 단독으로 스왑에 나설 경우 일반주주들이 주주권 침해 문제를 제기할 수 있기 때문입니다.
공개매수를 한다 해도 일반주주 입장에서는 실익이 없어 실제 매수로 이어질 가능성이 없는 상황도 핵심 요인입니다.
이번 대한항공 주식의 공개매수가가 3만7800원인데 이보다 낮은 가격에 주식을 매입했던 일반주주의 경우 주식스왑에 나설 경우 양도차익에 대해 20%에 해당하는 세금을 자기 돈으로 내야해서 실익이 크지 않은 상황입니다.
공개매수가 보다 낮은 가격에 주식을 산 주주들은 대부분 대한항공이 지난해 8월 인적분할을 통해 한진칼을 출범시킨 후에 분포해 있습니다. 대한항공 인적분할 후 대한항공 주가가 3만7800원 이상이었던 일수는 25일에 불과합니다.