어릴 때 용돈기입장 작성했던 기억이 한번쯤은 있으실 것 같은데요. 쉽게 생각해서 재무제표는 회사의 ‘돈’ 과 관련한 재무 내용을 기입한 것이라고 생각하시면 편할 것 같습니다. 재무제표는 재무회계의 과정을 통해 수집, 처리된 정보를 정기적으로 이용자에게 전달하는 방법인데요. 우리가 주식시장에서 투자할 종목을 고를 때, 회사가 안정적인 경영을 하고 있는지 혹은 어느 정도의 규모를 가졌는지 이 재무제표를 보고 확인할 수 있겠죠.
상법에는 재무상태표, 손익계산서 및 이익잉여금처분계산서 또는 결손금처리계산서를 재무제표로 정의하고 있고, 기업회계기준에서는 재무상태표, 손익계산서, 이익잉여금처분계산서 또는 결손금처리계산서 및 현금흐름표, 주기 및 주석을 재무제표로 정하고 있습니다.
1. 재무상태표
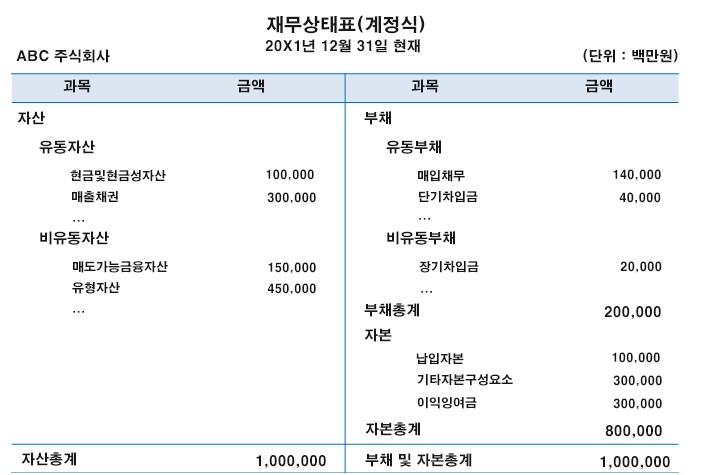
재무상태표는 일정 시점 현재 기업의 재무상태 즉, 기업의 자산, 부채, 자본의 상태를 보여주는 재무보고서 입니다. 포괄손익계산서등과 함께 재무제표의 일부로 구성됩니다. 복식부기법에 따라 작성된 재무상태표는 자산은 차변에, 부채 및 자본은 대변에 기재합니다. 재무상태표를 통해 정보이용자들은 기업의 유동성, 재무적 탄력성, 수익성과 위험 등을 평가하는 데 유용한 정보를 얻을 수 있습니다. 재무상태표를 구성하는 항목은 자산, 부채, 자본이며, 이 세가지 항목 사이에는 다음의 등식이 항상 성립합니다.
자산 = 부채 + 자본
복식부기방법은 하나의 사건을 기록할 때, 차변과 대변에 각각 같은 금액적 효과를 갖도록 기록하여 항상 차변의 합계와 대변의 합계가 일치하는 대차평균의 원리가 성립합니다. 이때, 자산의 증가는 차변에, 부채와 자본의 증가는 대변에 기록함으로써 차변에는 자산의 잔액이, 대변에는 부채와 자본의 잔액이 적히며, 그 금액은 항상 일치합니다. 예를 들어 전자제품회사가 1000만원의 상품을 판매하기로 하고 계약금 100만원을 받았다고 가정합시다. 차변에는 현금 100만원이 기록되고 대변에는 선수금 100만원이 기입되어 대변, 차변의 합계가 동일해집니다.
2. 손익계산서
손익계산서는 영업 연도 중 생긴 모든 수입과 수입에 따르는 비용을 기재하여 영업 연도 동안 발생한 순이익을 표시하는 계산서 입니다. 손익계산서 작성 목적은 기업의 경영성과를 확인하는 데 있습니다. 재무상태표와 함께 경영활동으로 얻은 순손익을 산출하는 것이므로, 손익계산서와 재무상태표로 계산한 순손익 금액은 동일합니다. 손익계산서의 종류는 보고식과 계정식 두 가지로 구분되는데, 우리나라에서는 보고식 작성이 원칙입니다.