
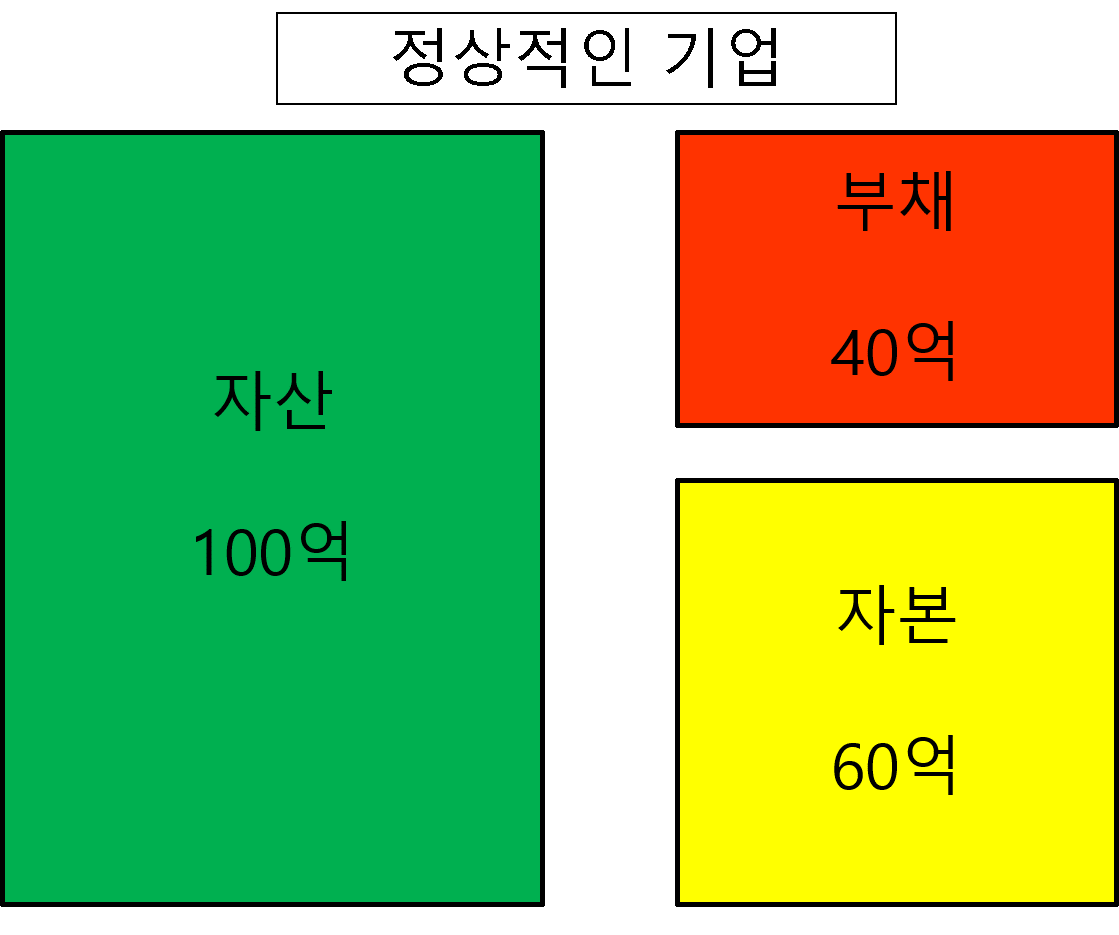
기업의 자본은 잉여금과 납입자본금으로 구성됩니다.
잉여금은 기업 자산 중에 법으로 정해진 자본금은 초과하는 금액을 의미하고, 납입자본은 주식을 발행하여 인수납입이 완료된 금액을 뜻합니다.
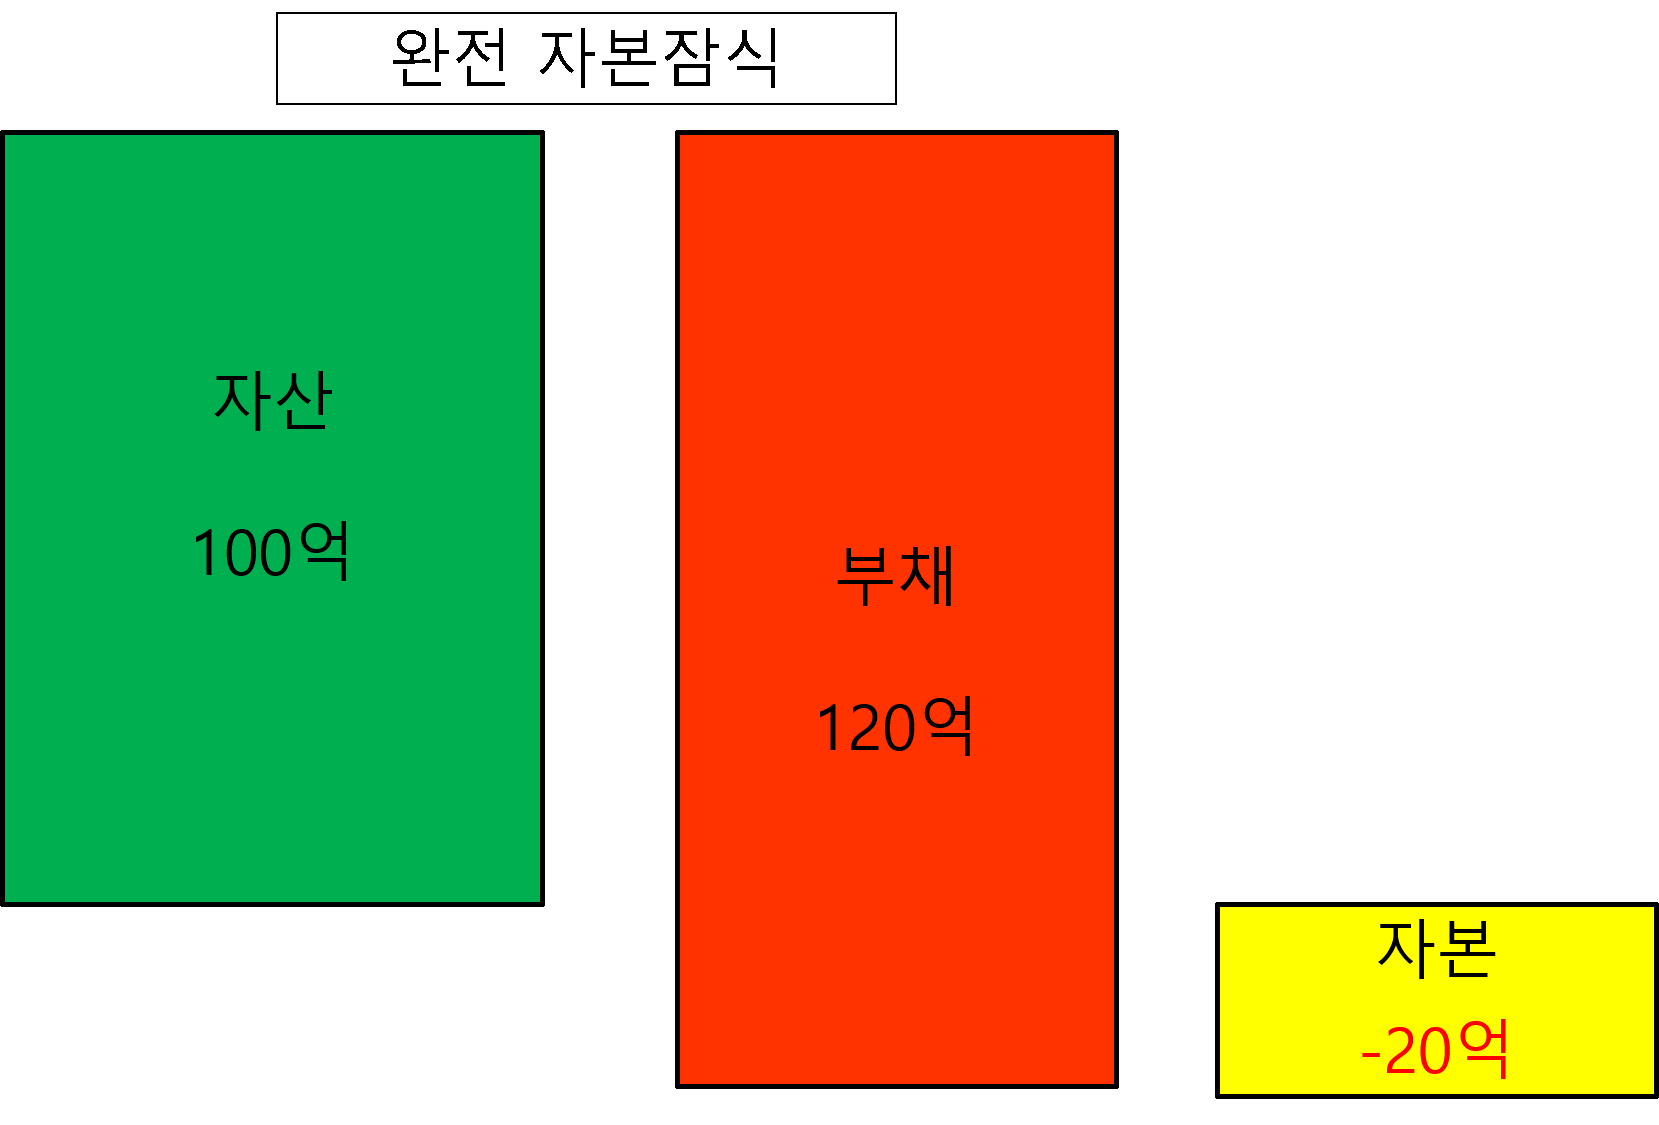
여기서 자본잠식이라는 것은 회사가 영업 활동을 통해 이익을 내다가 적자로 돌아서고, 그 적자폭이 커져서 잉여금이 바닥나고 납입자본금까지 잠식되기 시작한 상태를 말합니다.
보통 주식시장에서 50% 이상의 자본잠식이 되면 관리종목 지정의 사유가 되고, 퇴출 사유가 될 수 있습니다. 따라서 자본잠식은 주식시장에서 상당히 위험한 신호라고 볼 수 있습니다.
특히 자본 잠식은 납입 자본금까지 마이너스가 된 최악의 경우를 말합니다. 자본이 잠식된다는 것은 기업 입장에서는 최악의 신호이지만 반대로 이를 해결하고 턴어라운드 하는 경우도 찾아볼 수 있습니다.
자본전액잠식이 되었다가 2017년 470억의 영업이익을 달성하며 완전잠식에서 벗어난 티웨이항공으로 완전 자본잠식과 정상상태의 기업의 모습을 전부 볼 수 있습니다.
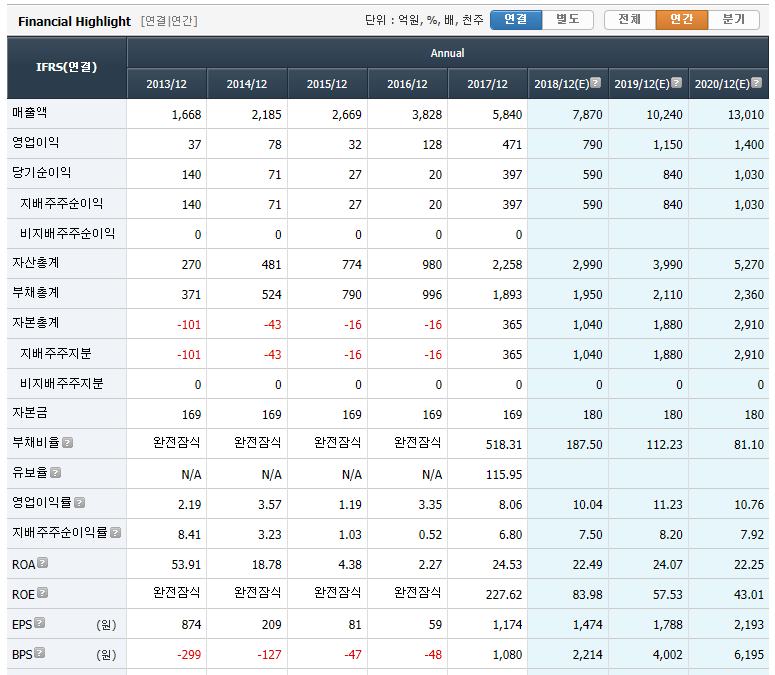
티웨이항공 2012년 매출 850억에 영업손실 120억원을 기록해 에어아시아가 인수를 추진할 만큼 100% 자본잠식 상태였습니다. 하지만 2013년 1월 예림당이 티웨이 항공을 인수하면서, 부채비율을 줄여갔고 2017년 400억원대 이익으로 완전잠식에서 벗어나게 된 것으로 알려져 있습니다.
예상치 이긴 하지만 HTS를 통해서 보는 재무제표에는 2018년부터 2020년까지 계속 성장할 것으로 예상되고, 예상대로 성장 한다면 매출액이 1조 3천억에 영업이익 1400억 부채비율은 81%로 아주 건실한 회사가 될 것으로 예상됩니다. 이처럼 좋은 경영으로 완전잠식에서 벗어나는 회사도 있지만 그렇지 못한 회사도 많습니다.
광물자원공사는 해외자원개발 사업부실로 부채규모가 지난 2016년 기준 5조2000억원으로, 완전자본잠식 상태입니다. 누적 회수액은 5000억원에 불과해 총 투자액 대비 10% 수준에 그치고 있다고 합니다. 총 7400억원의 차입금 상환 만기도 앞두고 있지만 자체적인 채무상환 능력이 없어 해결 방안도 마련하지 못하고 있습니다. 단순 숫자로만 보아도 어느 정도로 기업이 잠식되어 있는지가 가늠이 되는 수준입니다.
그렇다면 자본잠식에서 벗어나려면 어떤 방법이 있을까요?
첫째는 자산 재평가입니다. 자산재평가는 기업이 예전부터 갖고 있던 부동산, 기계와 같은 자산이 장부에 과거의 가격으로 반영돼 있을 때, 이를 현재의 기준에 맞게 재평가해서 가격으로 바꿔주는 것을 의미하며
두번째로는 감자를 하는 방법도 있습니다. 감자는 부실기업들이 자본잠식 탈출을 위한 가장 손쉬운 방법으로 기업의 누적결손금을 주주의 손실로 처리하는 것을 말합니다. 즉, 자본잠식이 자기자본과 자본금의 비교라면 줄어든 자기자본에 맞춰 자본금도 그만큼 감소시키는 것이라고 볼 수 있습니다.